สถาบันวิจัยประชากรและสังคม มหาวิทยาลัยมหิดล
ร่วมกับสำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ
IPSR ร่วมกับ สสส.


ปัญหาหนี้ครัวเรือนไม่ได้เป็นเพียงเรื่องของรายได้หรือการใช้จ่ายเกินตัวเท่านั้น แต่เป็นปัญหา
เชิงโครงสร้างที่ส่งผลต่อเศรษฐกิจ ครอบครัว และคุณภาพชีวิตของผู้คนทั่วประเทศ การแก้ไขจึงไม่อาจทำแบบแยกส่วน แต่ต้องมองแบบ “ครบระบบ” ผ่านทั่ง 3 มุมมองสำคัญ ได้แก่ “ลูกหนี้ เจ้าหนี้ ภาครัฐ” ซึ่งมีบทบาทที่เชื่อมโยงกันอย่างใกล้ชิด
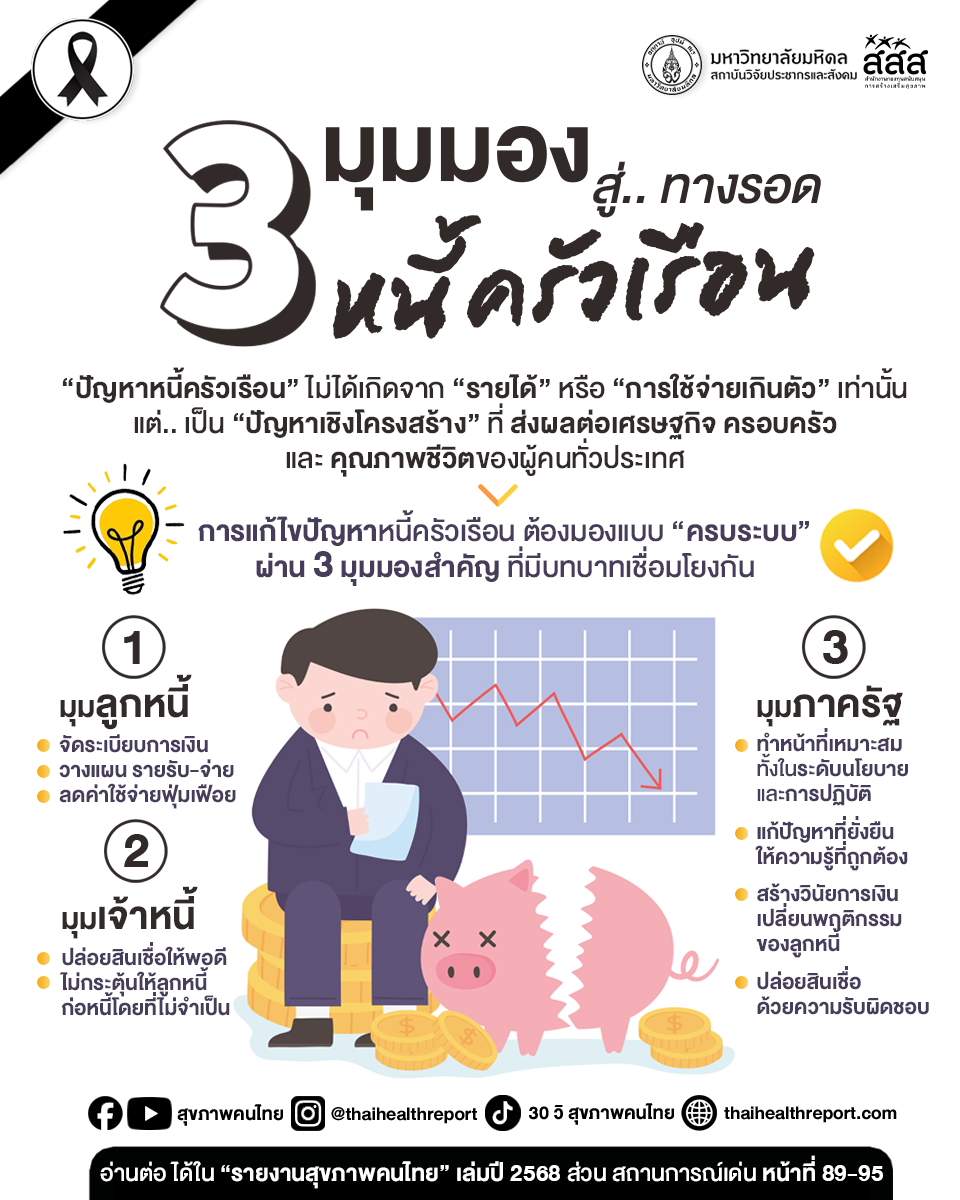
สำหรับ ลูกหนี้ การจัดระเบียบทางการเงินเป็นจุดเริ่มต้นที่สำคัญ หลายครอบครัวต้องเผชิญค่าใช้จ่ายที่สูง มีภาระค่าใช้จ่ายอย่างต่อเนื่อง แต่กลับมีรายได้ไม่แน่นอน การวางแผนรายรับ-รายจ่าย การใช้จ่ายอย่างมีเหตุผล สามารถช่วยลดภาระที่ไม่จำเป็นได้ และทำให้ลูกหนี้ไม่ตกอยู่ในวงจรหนี้ที่ยาวนาน
ในมุมของ เจ้าหนี้ ไม่ว่าจะเป็นสถาบันการเงิน หรือผู้ให้กู้ ควรปล่อยสินเชื่อให้สอดคล้องกับความสามารถในการชำระหนี้ของลุกหนี้ ไม่กระตุ้นให้ลูกหนี้ก่อหนี้ที่ไม่มีความจำเป็น ให้ข้อมูลที่เพียงพอต่อการตัดสินใจ สร้างแรงจูงใจให้ลูกหนี้ที่ดีชำระหนี้ได้เร็วขึ้น พร้อมกับการมีกลไกลให้กับลูกหนี้ที่มีปัญหา เช่น การปรับโครงสร้างหนี้ให้สอดคล้องกับรายได้ที่ลดลงของลูกหนี้
ส่วน ภาครัฐ ต้องทำหน้าที่อย่างเหมาะสม ทั้งในระดับนโยบายและการปฏิบัติ รวมถึงยกระดับการแก้ปัญหาที่ยั่งยืน การจัดเก็บรายได้ของรัฐและกำหนดระบบสวัสดิการที่เหมาะสม ยกระดับความเชื่อมโยงของข้อมูลในประเทศ เพิ่มการเข้าถึงสินเชื่อของคนกลุ่มต่าง ๆ ในขณะเดียวกันก็ต้องให้ความรู้ที่ถูกต้องแก่ประชาชน เพื่อให้เกิดวินัยทางการเงินและการปรับเปลี่ยนพฤติกรรมของลูกหนี้ ยกระดับสถาบันการเงินให้ปบ่อยสินเชื่อด้ยความรับผิดชอบ และครอบคลุมหนี้ทุกประเภท
ยังมีอีกหลายบทความทางสุขภาพที่น่าสนใจ ให้ทุกท่านได้อ่านกันใน “รายงานสุขภาพคนไทย เล่มปี 2568” สามารถอ่านฟรีได้แล้ววันนี้ ผ่านทางเว็บไซต์ได้ที่ www.thaihealthreport.com หรือติดต่อขอรับหนังสือผ่านทางอีเมลได้ที่ thaihealthipsr@gmail.com
ติดตามทุกความเคลื่อนไหว ของ “สุขภาพคนไทย”
Facebook : สุขภาพคนไทย
Instagram : @thaihealthreport
Youtube : สุขภาพคนไทย
TikTok : @thaihealthreport (30 วิสุขภาพคนไทย)
ข้อมูลอ้างอิง
รายงานสุขภาพคนไทย 2568 หมวด สถานการณ์เด่น อุบัติเหตุรถบัส กับมาตรฐานการกำกับดูแล
สืบค้นจาก :
สถาบันวิจัยและประชากรและสังคม มหาวิทยาลัยมหิดล
สถาบันวิจัยประชากรและสังคม มหาวิทยาลัยมหิดล
เลขที่ 999 ถนนพุทธมณฑล สาย 4 ตำบลศาลายา อำเภอพุทธมณฑล จังหวัดนครปฐม 73170
โทรศัพท์ 02-441-0201-4 ต่อ 531, 532, 630 โทรสาร 02-441- 9333 E-mail : thaihealthipsr@gmail.com


